В экономике и инвестиционном анализе принято различать понятия неопределенности и риска. При этом традиционное их рассмотрение имеет негативную окраску. Чем выше неопределенность и риск, тем менее ценным является прогнозируемый результат инвестирования (заметим, что опционное рассмотрение меняет такое восприятие изменчивости на рынке).
Неопределенность трактуется как негарантированность будущих значений факторов внешней и внутренней среды, влияющих на результативность и эффективность принимаемых решений. О наличии неопределенности инвестирования говорят, когда заранее известно, что проект может показать различные финансовые и нефинансовые эффекты из-за неполноты и неточности информации об окружающей среде проекта.
При этом неизвестно, какие именно факторы и в какой степени будут меняться. В случае неопределенности проект считается эффективным, если участие в нем предпочтительнее, чем отказ от него. Заметим, что в условиях неопределенности анализ эффективности отражает систему предпочтений оценщика проекта. Учет неопределенности заключается не в попытке более корректно построить оценки параметров финансовой модели проекта, а требует формирования системы предпочтений и методов ранжирования проектов с учетом возможных условий их реализации.
Риск традиционно трактуется как вероятностная категория. Предполагается, что аналитик может оценить вероятность тех или иных ситуаций (изменения факторов) и спрогнозировать их последствия для финансовых показателей проекта. С учетом риска выделяют абсолютно устойчивые проекты, достаточно устойчивые и неустойчивые.
Проект считается абсолютно устойчивым, если при всех вариантах развития событий он показывает эффективность и жизнеспособность. Неблагоприятные последствия могут быть устранены мерами, предусмотренными в бизнес-плане проекта. Проект считается достаточно устойчивым при малой вероятности его нерезультативности и неэффективности.
Проект считается неустойчивым, если он оказывается неэффективным или теряет жизнеспособность при вариантах развития событий, которые имеют достаточно большую «степень возможности». Так как определение эффективности может не совпадать у различных участников проекта, как и их подверженность влиянию изменений факторов, то и степень риска может трактоваться участниками инвестиционного процесса по-разному.
В инвестиционные регламенты ряда компаний заложены принципы встраивания риска в интегральную оценку эффективности инвестиционного проекта. Однако большинство компаний реализуют алгоритм многокритериального сопоставления, когда отдельно рассматривается проекция риска и отдельно — проекция финансового результата. Как еще одна проекция может рассматриваться стратегическая направленность проекта, так как сам по себе ни один критерий экономической эффективности инвестирования (NPV, IRR и др.)
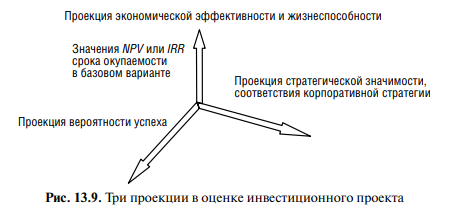
Отметим, что проекты разных категорий (коммерческие и некоммерческие, мелкие и крупные, обязательные и необязательные) получают разные весовые оценки значимости каждой проекции. Например, для крупных коммерческих проектов важна стратегическая значимость, и эта проекция получает наибольший вес.
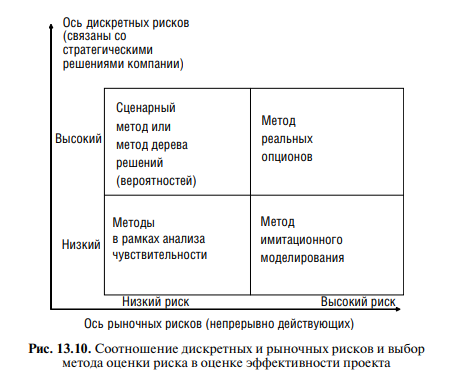
Оценка вероятности успеха может проводиться как на качественном уровне (с экспертным оцениванием), так и с привлечением сложных математических методов. Выбор того или иного метода зависит от значимости тех факторов риска, которые в наибольшей степени влияют на результативность проекта и его экономическую эффективность.
Целесообразно выделять рыночные риски (действующие непрерывно) и дискретные (по которым влияние на финансовые результаты происходит после тех или иных событий, имеющих четкую привязку к временной шкале). На рисунке 13.10 показаны рекомендуемые соответствия преобладающих рисков и методов их количественной оценки для отражения на проекции риска.
Для ранжирования проектов по риску (фиксации проекта по проекции риска) традиционно используют следующие методы:
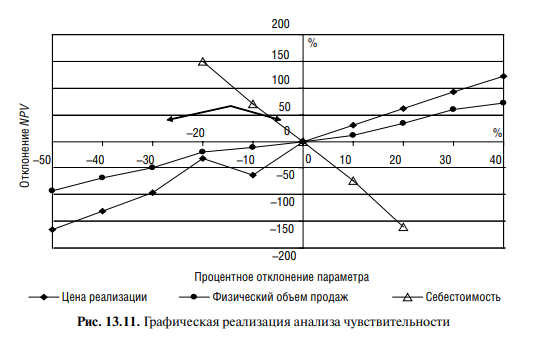
Пример проведения анализа чувствительности показан на рис. 13.11. Такой анализ позволяет выявить наиболее значимые параметры финансовой модели, изменение которых приводит к существенным изменениям показателя экономической эффективности (например, как на рисунке — NPV). Это простейший анализ риска, строящийся на предположении, что возможно изменение только одного параметра финансовой модели при неизменности всех других.
Развитием анализа чувствительности является нахождение критических точек (по объему реализации в натуральном выражении, по выручке, по стоимости денег и по другим параметрам финансовой модели проекта). Критическая точка (break-even point) — такое значение одного из параметров финансовой модели проекта, при котором зануляется экономический эффект (имеет место нулевое значение показателя эффективности).
Традиционный инвестиционный анализ проектов создания реальных активов включает расчет критической точки (точки безубыточности) по объему реализации в натуральном выражении. Заметим, что точка операционной безубыточности действующего предприятия и точка инвестиционной безубыточности не совпадают. Точка инвестиционной безубыточности предполагает учет стоимости денег. Чем дороже деньги на рынке, тем выше критическое значение объема реализации.
Так как параметры финансовой модели практически не меняются независимо друг от друга, инвестиционные аналитики отдают предпочтение сценарным методам анализа. Сценарный метод оценки риска предполагает построение нескольких сценариев развития событий и проведение оценки эффективности для каждого из них.
Следующим шагом является оценка вероятности рассмотренных сценариев и расчет интегральной величины эффекта с учетом риска (так как показатель NPV обладает свойством аддитивности, то этот подход применим именно для этого критерия). По проекции риска может быть показана и максимальная величина потерь при заданной вероятности успеха (например, не выше 40%).